

Thuế thu nhập cá nhân ở Singapore cho người nước ngoài
Thuế thu nhập cá nhân ở Singapore cho người nước ngoài: cách xác định cư trú thuế, mức thuế, khoản giảm trừ và hướng dẫn khai thuế qua myTax Portal.
Mục lục bài viết
- Thuế thu nhập cá nhân ở Singapore là gì?
- Người nước ngoài có phải đóng thuế ở Singapore không?
- Cách xác định tình trạng cư trú thuế
- Mức thuế thu nhập cá nhân ở Singapore là bao nhiêu?
- Thu nhập nào phải kê khai?
- Người nước ngoài được hưởng khoản giảm trừ nào?
- Thời hạn khai thuế thu nhập cá nhân
- Hồ sơ cần chuẩn bị trước khi khai thuế
- Cách khai thuế qua myTax Portal
- Nộp thuế và lưu ý khi nghỉ việc, rời Singapore
- Trao đổi với JNT về nghĩa vụ thuế cá nhân
- Câu hỏi thường gặp
- Nguồn tham khảo
Thuế thu nhập cá nhân ở Singapore cho người nước ngoài phụ thuộc vào tình trạng cư trú thuế và loại thu nhập. Người cư trú thuế áp dụng biểu lũy tiến từ 0% đến 24%. Với người không cư trú, thu nhập từ việc làm thường chịu mức 15% hoặc tính theo biểu lũy tiến, tùy cách nào cho số thuế cao hơn.
Mốc 183 ngày giúp xác định cách tính thuế, không phải điều kiện duy nhất để phát sinh nghĩa vụ thuế. Bài viết hướng dẫn người nước ngoài, gồm người Việt làm việc tại Singapore, kiểm tra tình trạng cư trú, chuẩn bị hồ sơ và khai thuế. Thông tin được rà soát ngày 01/10/2026.
Thuế thu nhập cá nhân ở Singapore là gì?
Thuế thu nhập cá nhân là thuế đánh vào các khoản thu nhập thuộc diện chịu thuế của cá nhân. Cơ quan Thuế Singapore (Inland Revenue Authority of Singapore, IRAS) quản lý việc kê khai và thu thuế. Các khoản thường gặp gồm tiền lương, thưởng, thu nhập kinh doanh và tiền cho thuê bất động sản.
Thuế cá nhân được tính theo thu nhập của năm dương lịch trước đó. Year of Assessment (YA) là năm tính thuế: YA 2026 xét thu nhập phát sinh từ ngày 01/01 đến 31/12/2025. Khi xem biểu thuế hoặc tờ khai, cần chọn đúng YA.
Người nước ngoài có phải đóng thuế ở Singapore không?
Có thể phải đóng thuế nếu có thu nhập thuộc diện chịu thuế tại Singapore, dù chưa đủ điều kiện cư trú thuế. Nghĩa vụ này áp dụng theo nguồn thu nhập và hoạt động thực tế. Quốc tịch hoặc loại giấy phép lao động không quyết định toàn bộ cách tính thuế.
Khai thuế và nộp thuế là hai việc khác nhau. Bạn có thể phải nộp tờ khai dù sau khi tính toán không có số thuế phải trả. Nếu IRAS yêu cầu khai qua thư, biểu mẫu hoặc SMS, bạn vẫn phải thực hiện theo thông báo.
Cách xác định tình trạng cư trú thuế
Khi nào người nước ngoài được xem là cư trú thuế?
Người nước ngoài thường được xác định là cư trú thuế nếu ở hoặc làm việc tại Singapore ít nhất 183 ngày trong năm dương lịch trước YA. IRAS còn có quy tắc cho người ở hoặc làm việc liên tục trong ba năm dương lịch liên tiếp.
Một số nhân viên làm việc liên tục qua hai năm dương lịch cũng được xem là cư trú thuế cho cả hai năm nếu tổng thời gian ở Singapore đủ 183 ngày, gồm thời gian có mặt ngay trước và sau việc làm. Quy tắc này không áp dụng cho giám đốc hội đồng quản trị, nghệ sĩ biểu diễn hoặc người hành nghề độc lập.
Số ngày làm việc được tính cả cuối tuần, ngày lễ và một số lần vắng mặt tạm thời như nghỉ phép hoặc đi công tác. Người có giấy phép lao động (work pass) hiệu lực ít nhất một năm có thể được IRAS xem là cư trú thuế ban đầu. Tình trạng sẽ được rà soát lại khi làm tax clearance, thủ tục hoàn tất nghĩa vụ thuế lúc nghỉ việc.
Ở dưới 183 ngày có được miễn thuế không?
Không tự động được miễn. Nếu không đủ điều kiện cư trú thuế, người làm việc từ 61 đến 182 ngày trong năm thường chịu cách tính dành cho người không cư trú. Trường hợp làm việc qua hai hoặc ba năm cần kiểm tra thêm các quy tắc nêu trên.
Thu nhập từ việc làm ngắn hạn của người không cư trú làm việc tại Singapore không quá 60 ngày trong năm có thể được miễn thuế. Miễn trừ này không áp dụng cho thu nhập nhận với tư cách giám đốc hội đồng quản trị, nghệ sĩ biểu diễn hoặc người hành nghề độc lập. Cũng không thể chỉ đếm ngày có mặt thực tế nếu các chuyến đi nước ngoài gắn với công việc tại Singapore.
Mức thuế thu nhập cá nhân ở Singapore là bao nhiêu?
Biểu thuế dành cho cá nhân cư trú
Biểu dưới đây áp dụng từ YA 2024. Thu nhập tính thuế (chargeable income) là số còn lại sau các khoản khấu trừ, đóng góp từ thiện và giảm trừ hợp lệ. Mỗi mức thuế suất chỉ áp dụng cho phần thu nhập trong bậc tương ứng.
| Phần thu nhập tính thuế | Thuế suất | Thuế cộng dồn tại ngưỡng trên |
|---|---|---|
| Đến 20.000 | 0% | 0 |
| Trên 20.000 đến 30.000 | 2% | 200 |
| Trên 30.000 đến 40.000 | 3,5% | 550 |
| Trên 40.000 đến 80.000 | 7% | 3.350 |
| Trên 80.000 đến 120.000 | 11,5% | 7.950 |
| Trên 120.000 đến 160.000 | 15% | 13.950 |
| Trên 160.000 đến 200.000 | 18% | 21.150 |
| Trên 200.000 đến 240.000 | 19% | 28.750 |
| Trên 240.000 đến 280.000 | 19,5% | 36.550 |
| Trên 280.000 đến 320.000 | 20% | 44.550 |
| Trên 320.000 đến 500.000 | 22% | 84.150 |
| Trên 500.000 đến 1.000.000 | 23% | 199.150 |
| Trên 1.000.000 | 24% | 199.150 + 24% phần vượt 1.000.000 |
Ví dụ tính thuế
Giả sử một cá nhân cư trú có thu nhập tính thuế 60.000 SGD sau các khoản khấu trừ và giảm trừ. Thuế được tính như sau:
- 20.000 SGD đầu tiên × 0% = 0 SGD.
- 10.000 SGD tiếp theo × 2% = 200 SGD.
- 10.000 SGD tiếp theo × 3,5% = 350 SGD.
- 20.000 SGD còn lại × 7% = 1.400 SGD.
Tổng thuế là 1.950 SGD, trước khoản giảm trực tiếp trên số thuế phải nộp (rebate) nếu có của YA tương ứng. Đây là ví dụ trên thu nhập tính thuế, không phải mức lương trước giảm trừ.
Mức thuế dành cho cá nhân không cư trú
Thu nhập từ việc làm của người không cư trú chịu thuế 15% hoặc theo biểu lũy tiến dành cho cá nhân cư trú, chọn cách cho số thuế cao hơn. Người không cư trú không được hưởng các khoản giảm trừ cá nhân (personal reliefs). Mức 15% không áp dụng chung cho mọi khoản thu nhập.
Thù lao giám đốc hội đồng quản trị và các thu nhập khác như tiền cho thuê bất động sản của người không cư trú nhìn chung chịu mức 24% từ YA 2024. Một số thu nhập của người hành nghề độc lập hoặc nghệ sĩ có quy định khấu trừ tại nguồn riêng, cần kiểm tra theo đúng loại thu nhập.
Bạn có thể dùng biểu thuế và công cụ tính thuế cá nhân của IRAS để ước tính. Chọn đúng YA và tình trạng cư trú thuế trước khi nhập số liệu.
Thu nhập nào phải kê khai?
- Tiền lương, thưởng, hoa hồng, phụ cấp và các quyền lợi từ việc làm thuộc diện chịu thuế.
- Thu nhập kinh doanh hoặc hành nghề độc lập tại Singapore.
- Thu nhập cho thuê bất động sản ở Singapore và các nguồn thu nhập chịu thuế khác.
Thu nhập thực sự có nguồn gốc nước ngoài nhận tại Singapore nhìn chung không chịu thuế cá nhân. Ngoại lệ gồm thu nhập nhận qua partnership (hợp danh) tại Singapore và công việc ở nước ngoài gắn với việc làm hoặc hoạt động kinh doanh tại Singapore. Khoản không chịu thuế thì không cần kê khai như thu nhập chịu thuế.
Tiền do công ty nước ngoài trả không mặc nhiên là thu nhập có nguồn gốc nước ngoài. Nếu bạn làm việc tại Singapore cho công ty đó, thu nhập có thể chịu thuế tại Singapore. Nơi thực hiện công việc là thông tin cần kiểm tra, bên cạnh nơi thanh toán.
Bài tổng quan các loại thuế Singapore trình bày thêm thuế doanh nghiệp, GST và những nghĩa vụ khác. Quy định thuế của công ty cần được xem riêng với thuế cá nhân của người lao động.
Người nước ngoài được hưởng khoản giảm trừ nào?
Cá nhân cư trú thuế có thể hưởng personal reliefs nếu đáp ứng điều kiện của từng khoản. Ví dụ gồm Earned Income Relief, một số khoản dành cho người có vợ hoặc chồng, con, cha mẹ phụ thuộc và SRS Relief. Tổng giảm trừ cá nhân tối đa là 80.000 SGD mỗi YA; đây là mức giảm thu nhập tính thuế, không phải số tiền được hoàn.
Supplementary Retirement Scheme (SRS) là chương trình tiết kiệm hưu trí tự nguyện. Người nước ngoài đủ điều kiện có hạn mức đóng góp tối đa 35.700 SGD mỗi năm. Để hưởng SRS Relief, cần là cá nhân cư trú thuế cho YA liên quan và đáp ứng điều kiện của IRAS. Quy định thuế khi rút SRS cần được xem riêng.
CPF (Central Provident Fund) là hệ thống an sinh dành cho công dân và thường trú nhân Singapore. Người nước ngoài chưa có quốc tịch Singapore hoặc tình trạng thường trú nhân (Singapore Permanent Resident, SPR) không thuộc diện đóng CPF cho nhân viên. Vì vậy, không nên mặc định có CPF Relief chỉ vì đang làm việc tại Singapore.
Course Fees Relief đã chấm dứt từ YA 2026. Chi phí học tập, y tế hoặc lãi vay nhà ở cá nhân cũng không tự động được khấu trừ. Chỉ kê khai khoản có căn cứ và đáp ứng điều kiện của IRAS.
Thời hạn khai thuế thu nhập cá nhân
Kỳ khai thuế cá nhân thường diễn ra từ ngày 01/03 đến 18/04. Với YA 2026, hạn khai là ngày 18/04/2026 cho thu nhập năm 2025. Nếu nhận tờ khai giấy từ IRAS, cần gửi đúng hạn theo hướng dẫn của cơ quan thuế. Khi khai cho YA tiếp theo, kiểm tra thông báo mới trên myTax Portal.
Doanh nghiệp tham gia Auto-Inclusion Scheme (AIS) gửi thông tin thu nhập của nhân viên trực tiếp cho IRAS. AIS không tự động miễn trách nhiệm khai của bạn. Hãy kiểm tra trạng thái trên myTax Portal: nếu thuộc No-Filing Service (NFS), bạn thường không cần nộp tờ khai nhưng vẫn phải rà soát dữ liệu; nếu thuộc Direct Notice of Assessment (D-NOA), IRAS lập thông báo thuế từ dữ liệu sẵn có và sẽ báo khi cần bạn thực hiện thêm.
Hồ sơ cần chuẩn bị trước khi khai thuế
- Thông tin định danh, địa chỉ và liên hệ. Người nước ngoài thường dùng FIN (Foreign Identification Number), số định danh do cơ quan Singapore cấp cho người nước ngoài.
- Tài khoản Singpass hoặc Singpass Foreign user Account (SFA) nếu không đủ điều kiện dùng Singpass.
- Form IR8A và các phụ lục liên quan nếu doanh nghiệp không tham gia AIS. Nếu có AIS, đối chiếu thông tin đã được điền sẵn với hồ sơ lương.
- Thông tin thu nhập khác thuộc diện chịu thuế, như cho thuê bất động sản hoặc kinh doanh.
- Thông tin người phụ thuộc và chứng từ cho các khoản khấu trừ, giảm trừ bạn đề nghị áp dụng.
Chỉ chuẩn bị hồ sơ phù hợp với khoản thu nhập và giảm trừ của mình. Cần giữ chứng từ thuế ít nhất năm năm để xuất trình khi IRAS yêu cầu, thay vì gửi toàn bộ giấy tờ không liên quan cùng tờ khai.
Cách khai thuế qua myTax Portal
Các bước khai trực tuyến
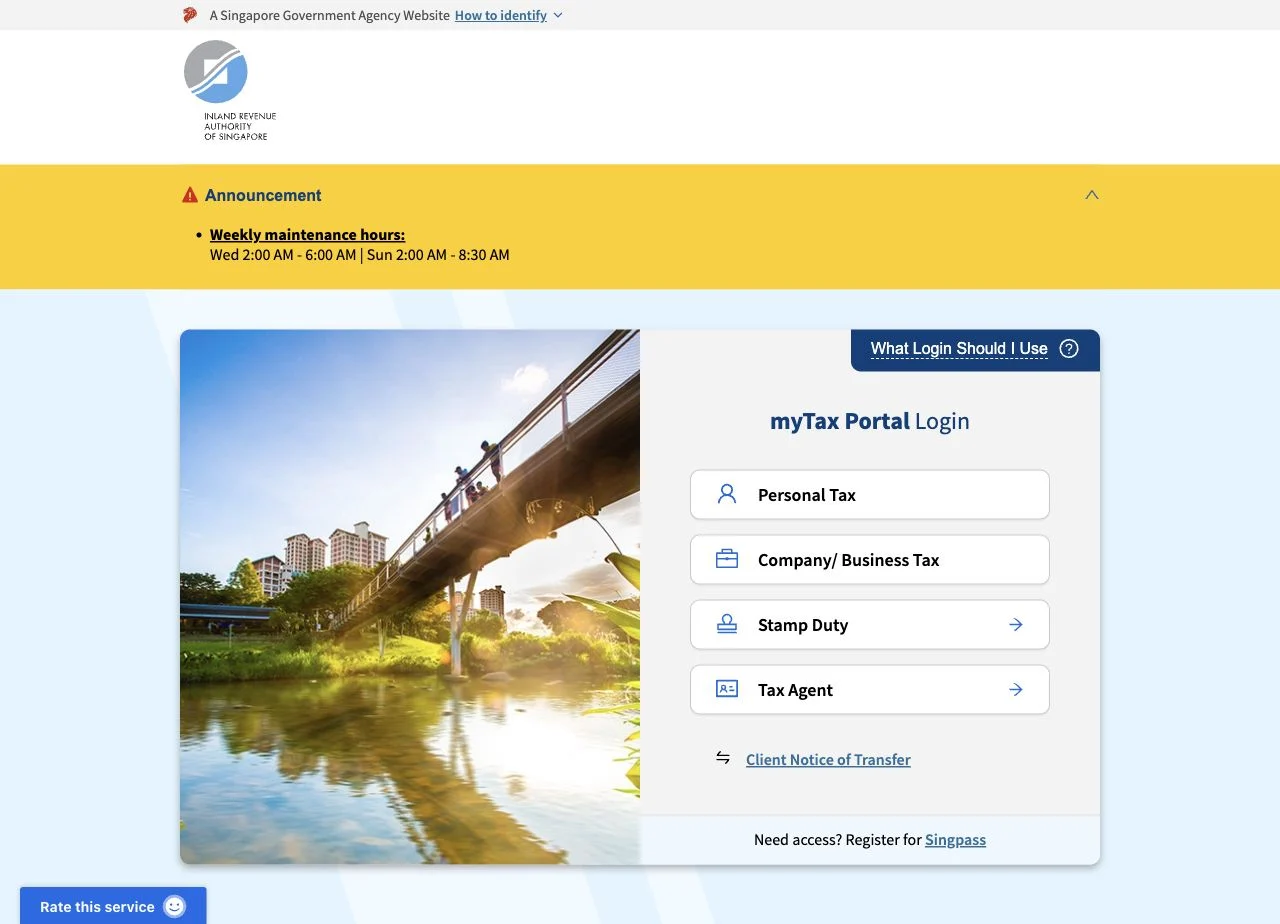
- Bước 1: Vào myTax Portal, chọn Personal Tax và đăng nhập bằng Singpass hoặc SFA.
- Bước 2: Kiểm tra yêu cầu khai của YA đang xử lý. Nếu phải nộp tờ khai, chọn Individuals, rồi File Income Tax Return.
- Bước 3: Rà soát thu nhập đã điền sẵn. Nếu dữ liệu AIS sai, liên hệ doanh nghiệp để họ gửi lại thông tin cho IRAS.
- Bước 4: Bổ sung nguồn thu nhập chịu thuế chưa có trong tờ khai và cập nhật các khoản khấu trừ, giảm trừ đủ điều kiện.
- Bước 5: Kiểm tra bản tổng hợp, xác nhận và gửi tờ khai. Lưu trang xác nhận nộp thành công để tra cứu sau này.
Truy cập cổng chính thức tại mytax.iras.gov.sg. Số FIN là thông tin định danh; bạn cần Singpass hoặc SFA để đăng nhập. Bản lưu nháp chưa được xem là đã nộp tờ khai.
Nếu khai bằng tờ khai giấy
Nếu IRAS gửi tờ khai giấy, hãy dùng đúng biểu mẫu và hướng dẫn đi kèm, điền đủ thông tin rồi gửi sớm để kịp hạn nhận. IRAS khuyến khích khai trực tuyến. Không nên tự lấy một mẫu cũ trên mạng để dùng cho YA khác.
Nộp thuế và lưu ý khi nghỉ việc, rời Singapore
Sau khi có Notice of Assessment (NOA), tức thông báo thuế, hãy kiểm tra thu nhập, giảm trừ và số tiền phải nộp. Thuế thường phải thanh toán trong một tháng từ ngày thông báo, hoặc theo lịch GIRO (thanh toán tự động qua ngân hàng) đã được chấp thuận. Hạn nộp tiền không phải hạn nộp tờ khai ngày 18/04.
Nếu thông báo có sai sót, dùng Amend Tax Bill trên myTax Portal để đề nghị điều chỉnh trong 30 ngày từ ngày ghi trên NOA. Bạn vẫn phải thanh toán đúng hạn trong lúc IRAS xem xét yêu cầu.
Khi nhân viên không phải công dân Singapore nghỉ việc, được cử ra nước ngoài hoặc dự định rời Singapore trên ba tháng, doanh nghiệp thường phải làm tax clearance. Đây là thủ tục xác định và thanh toán nghĩa vụ thuế trước khi kết thúc công việc hoặc rời đi; một số trường hợp được miễn theo quy định IRAS.
Nếu phải làm tax clearance, doanh nghiệp nộp Form IR21 ít nhất một tháng trước sự kiện đó và giữ lại các khoản tiền phải trả cho nhân viên từ lúc biết kế hoạch nghỉ việc hoặc rời Singapore. Hãy trao đổi sớm với bộ phận nhân sự để kiểm tra hồ sơ và khoản thuế cần thanh toán.
Trao đổi với JNT về nghĩa vụ thuế cá nhân
Nếu cần tư vấn về khai thuế thu nhập cá nhân ở Singapore, bạn có thể trao đổi với JNT Consultancy & Services. Hãy chuẩn bị thời gian làm việc, loại thu nhập, YA và thông báo từ IRAS để trình bày rõ vấn đề cần hỗ trợ.
Nếu bạn đang chuẩn bị hoạt động kinh doanh, trang thành lập công ty tại Singapore trình bày điều kiện và quy trình riêng cho doanh nghiệp. Thuế cá nhân của bạn cần được xem xét riêng với nghĩa vụ của công ty.
Giải đáp nhanh
Câu hỏi thường gặp về thuế cá nhân cho người nước ngoài
Người Việt làm việc tại Singapore có phải đóng thuế không?
Có thể phải đóng thuế nếu có thu nhập thuộc diện chịu thuế tại Singapore. Cách tính phụ thuộc vào loại thu nhập và tình trạng cư trú thuế. Ở dưới 183 ngày không đồng nghĩa được miễn thuế.
Có Employment Pass thì tự động là cư trú thuế không?
IRAS có thể xem người có work pass hiệu lực ít nhất một năm là cư trú thuế ban đầu. Tuy nhiên, khi làm tax clearance lúc nghỉ việc, IRAS rà soát lại theo thời gian ở, làm việc và các quy tắc cư trú thuế. Chỉ có Employment Pass chưa đủ để kết luận cuối cùng.
Công ty đã gửi dữ liệu AIS thì tôi có cần khai thuế không?
Cần kiểm tra yêu cầu trên myTax Portal. AIS giúp IRAS điền sẵn thu nhập, nhưng không tự động miễn kê khai. Nếu IRAS yêu cầu nộp tờ khai, bạn vẫn phải nộp; người thuộc NFS hoặc D-NOA thực hiện theo thông báo riêng.
Nhận lương từ nước ngoài có được miễn thuế Singapore không?
Không thể kết luận chỉ theo nơi trả lương. Nếu công việc được thực hiện tại Singapore, thu nhập có thể chịu thuế tại đây dù doanh nghiệp ở nước ngoài trả tiền. Thu nhập thực sự có nguồn gốc nước ngoài có quy định khác.
Nguồn tham khảo
- IRAS: Xác định cư trú thuế và việc làm ngắn hạn
- IRAS: Biểu thuế cá nhân và công cụ tính thuế
- IRAS: Ví dụ tính thuế thu nhập cá nhân
- IRAS: Các loại thu nhập chịu thuế
- IRAS: Thu nhập nhận từ nước ngoài
- IRAS: Làm việc cho doanh nghiệp nước ngoài
- IRAS: Khoản giảm trừ cá nhân
- IRAS: Đóng góp SRS và giảm trừ thuế
- CPF Board: Nhân viên nước ngoài và CPF
- IRAS: Course Fees Relief chấm dứt từ YA 2026
- IRAS: Người phải khai thuế, AIS, NFS và D-NOA
- IRAS: Hạn khai thuế cá nhân YA 2026
- IRAS: Hướng dẫn khai thuế trực tuyến
- IRAS: Thông tin tài khoản Singpass hoặc SFA
- IRAS: Lưu hồ sơ và trách nhiệm kê khai
- IRAS: Nộp thuế và điều chỉnh thông báo thuế
- IRAS: Tax clearance cho nhân viên nước ngoài