

E-wallet là gì? Ví điện tử và xu hướng thanh toán hiện đại
Tìm hiểu e-wallet là gì, cách dùng ví điện tử, lợi ích và rủi ro khi thanh toán. Phân biệt MoMo, Zalopay, PayPal, Apple Pay với ứng dụng ngân hàng.
Mục lục bài viết
E-wallet là viết tắt của electronic wallet, thường được gọi là ví điện tử. Bạn có thể dùng ví để thanh toán hàng hóa, dịch vụ hoặc chuyển tiền theo tính năng của từng nhà cung cấp, thay vì dùng tiền mặt cho mỗi giao dịch.
Với doanh nghiệp, e-wallet là một phương thức nhận thanh toán để khách hàng lựa chọn. Bài viết giải thích cách ví hoạt động, các ví thường gặp, lợi ích và những rủi ro cần lưu ý. Thông tin được cập nhật ngày 02/10/2026.
E-wallet là gì?
Ví điện tử tại Việt Nam như MoMo và Zalopay có số dư riêng để thực hiện giao dịch. Khi nạp tiền từ ngân hàng vào ví, số dư ví tăng lên; khi thanh toán bằng số dư đó, tiền được trừ khỏi ví. Số dư ví và số dư tài khoản ngân hàng là hai khoản riêng biệt.
Trong cách dùng thông thường, e-wallet và digital wallet còn được dùng để nói về các công cụ lưu phương thức thanh toán, chẳng hạn thẻ ngân hàng. Vì vậy, không phải mọi sản phẩm được gọi là wallet đều cần nạp tiền hoặc hoạt động giống ví điện tử tại Việt Nam.
E-wallet có phải là một ứng dụng?
Người dùng thường truy cập ví qua ứng dụng trên điện thoại. Tuy nhiên, ứng dụng chỉ là nơi thao tác; dịch vụ ví còn gồm tài khoản, hệ thống xử lý giao dịch và các kết nối với ngân hàng, người bán. Một ứng dụng cũng có thể cung cấp thêm dịch vụ ngoài ví điện tử.
Khi website hiển thị “kênh e-wallet” hoặc “thanh toán qua ví điện tử”, bạn đang được mời chọn một ví mà website hỗ trợ. Hãy kiểm tra tên ví và thông tin đơn hàng trước khi xác nhận.
Vai trò của e-wallet đối với doanh nghiệp
Giúp khách hàng thanh toán thuận tiện hơn
Khách hàng có thể chọn ví quen dùng tại bước thanh toán, quét mã QR hoặc xác nhận trong ứng dụng. Việc giảm thao tác nhập thông tin có thể giúp họ hoàn tất đơn hàng dễ hơn. Hiệu quả thực tế còn phụ thuộc vào tốc độ website, cách tích hợp và nhu cầu của khách hàng.
Giảm việc quản lý tiền mặt, nhưng vẫn cần tính phí
Nhận thanh toán điện tử có thể giảm việc đếm tiền, trả tiền thừa và tổng hợp thu chi bằng tay. Tuy nhiên, ví không mặc nhiên rẻ hơn chuyển khoản hoặc thanh toán thẻ. Doanh nghiệp cần tính phí giao dịch, phí tích hợp, phí hoàn tiền và chi phí vận hành theo hợp đồng.
Theo dõi giao dịch và đối soát doanh thu
Dữ liệu thanh toán giúp doanh nghiệp ghép khoản thu với đơn hàng, theo dõi hoàn tiền và đối soát doanh thu. Thông báo khách hàng đã thanh toán không đồng nghĩa tiền đã về tài khoản ngân hàng của doanh nghiệp. Thời điểm nhận tiền phụ thuộc vào lịch đối soát và thỏa thuận với nhà cung cấp.
Với website bán hàng, hệ thống cần kiểm tra kết quả giao dịch từ nhà cung cấp trước khi ghi nhận đơn đã thanh toán. Tại cửa hàng, nhân viên nên kiểm tra khoản thu trên hệ thống của người bán, thay vì chỉ nhìn ảnh chụp màn hình do khách đưa.
Cách sử dụng ví điện tử
Dưới đây là quy trình thường gặp với ví có số dư tại Việt Nam. Các bước cụ thể có thể khác theo nhà cung cấp; Apple Pay và các công cụ thanh toán bằng thẻ không dùng quy trình nạp tiền này.
Bước 1. Đăng ký và xác minh danh tính
Tải ứng dụng từ App Store hoặc Google Play theo liên kết trên website chính thức của nhà cung cấp. Đăng ký bằng thông tin của bạn và hoàn thành yêu cầu xác minh giấy tờ, đối chiếu sinh trắc học theo hướng dẫn. Đặt mật khẩu riêng và bật các tính năng bảo mật được hỗ trợ.
Doanh nghiệp muốn nhận thanh toán cần đăng ký theo quy trình dành cho người bán. Hồ sơ doanh nghiệp, người đại diện và tài khoản nhận tiền khác với thông tin mở ví cá nhân.
Bước 2. Liên kết ngân hàng và nạp tiền
Với MoMo và Zalopay, người dùng thông thường cần liên kết tài khoản ngân hàng hoặc thẻ ghi nợ của chính mình theo điều kiện dịch vụ. Chọn nguồn tiền được hỗ trợ, nhập số tiền muốn nạp và kiểm tra phí trước khi xác nhận. Không nên mặc định thẻ tín dụng nào cũng nạp được tiền vào ví.
Một số ứng dụng cho phép chọn tài khoản hoặc thẻ liên kết ngay khi thanh toán. Hãy nhìn nguồn tiền ở màn hình xác nhận để biết giao dịch sẽ trừ vào số dư ví hay một nguồn khác.
Bước 3. Thanh toán hoặc chuyển tiền
- Tại cửa hàng: mở tính năng quét mã, kiểm tra người nhận và số tiền rồi xác nhận.
- Trên website hoặc ứng dụng: chọn ví tại bước thanh toán và kiểm tra lại đơn hàng trong luồng xác nhận của ví.
- Khi chuyển tiền: kiểm tra đúng tài khoản người nhận, số tiền và phí. Không coi mọi mã QR đều là mã thanh toán bằng ví.
Bước 4. Kiểm tra kết quả và quản lý tài khoản
Xem trạng thái giao dịch và lưu mã giao dịch khi cần tra soát. Nếu bị trừ tiền nhưng đơn chưa được xác nhận, kiểm tra lịch sử trong ví và liên hệ kênh hỗ trợ chính thức trước khi thanh toán lần nữa. Định kỳ rà soát tài khoản liên kết, các khoản thanh toán tự động và hạn mức đang áp dụng.
Các ví thường gặp và điểm khác nhau
MoMo và Zalopay
MoMo và Zalopay cung cấp dịch vụ ví điện tử tại Việt Nam, hỗ trợ các nhu cầu như thanh toán hóa đơn, mua sắm và chuyển tiền theo điều kiện của từng dịch vụ. Bạn cần mở tài khoản và hoàn thành các yêu cầu xác minh, liên kết ngân hàng trước khi dùng ví.
PayPal và các dịch vụ ở thị trường quốc tế
PayPal cho phép quản lý phương thức thanh toán và số dư trong tài khoản, gửi hoặc nhận tiền theo phạm vi dịch vụ tại từng thị trường. Các ví như Alipay cũng có điều kiện sử dụng riêng. Không nên mặc định mọi ví quốc tế đều dùng được ở mọi quốc gia hoặc chuyển tiền được sang nhau.
Bạn có thể đọc bài PayPal là gì và cách tạo tài khoản. Với doanh nghiệp muốn dùng PayPal cho website bán hàng quốc tế, JNT có dịch vụ tư vấn cổng thanh toán PayPal Business, gồm hỗ trợ mở tài khoản doanh nghiệp.
Apple Pay và ví lưu thẻ
Apple Pay cho phép thanh toán bằng thẻ được hỗ trợ đã thêm vào ứng dụng Ví trên thiết bị Apple. Đây không phải thao tác nạp tiền vào một số dư ví riêng. Apple Wallet là ứng dụng quản lý thẻ và các mục khác; Apple Pay là tính năng thanh toán. Ví Google (Google Wallet) cũng có thể lưu thẻ để thanh toán trên thiết bị tương thích.
Ứng dụng ngân hàng có phải ví điện tử không?
Ứng dụng ngân hàng như BIDV SmartBanking cho phép bạn quản lý và giao dịch trên tài khoản ngân hàng. Việc có tính năng quét QR hoặc mua sắm không tự biến ứng dụng thành ví điện tử. Cần phân biệt tài khoản ngân hàng với số dư của một dịch vụ ví riêng.
| Công cụ | Nguồn tiền khi thanh toán | Điểm cần nhớ |
|---|---|---|
| Ví có số dư, như MoMo hoặc Zalopay | Số dư ví; ứng dụng có thể hỗ trợ thêm nguồn tiền khác | Kiểm tra nguồn tiền được chọn cho từng giao dịch |
| Thanh toán bằng thẻ trong ví, như Apple Pay | Thẻ ngân hàng đã thêm và được hỗ trợ | Không cần nạp tiền vào một số dư Apple Pay riêng |
| Ứng dụng ngân hàng, như BIDV SmartBanking | Tài khoản hoặc thẻ do ngân hàng quản lý | Là dịch vụ ngân hàng số, không đồng nghĩa với ví điện tử |
Lợi ích khi sử dụng e-wallet
Với người dùng, lợi ích dễ thấy là thanh toán bằng điện thoại tại nơi chấp nhận, giảm việc mang tiền mặt và xem lại lịch sử giao dịch. Các chương trình ưu đãi có thể giúp giảm chi phí mua sắm, nhưng cần đọc điều kiện, thời hạn và nguồn tiền áp dụng.
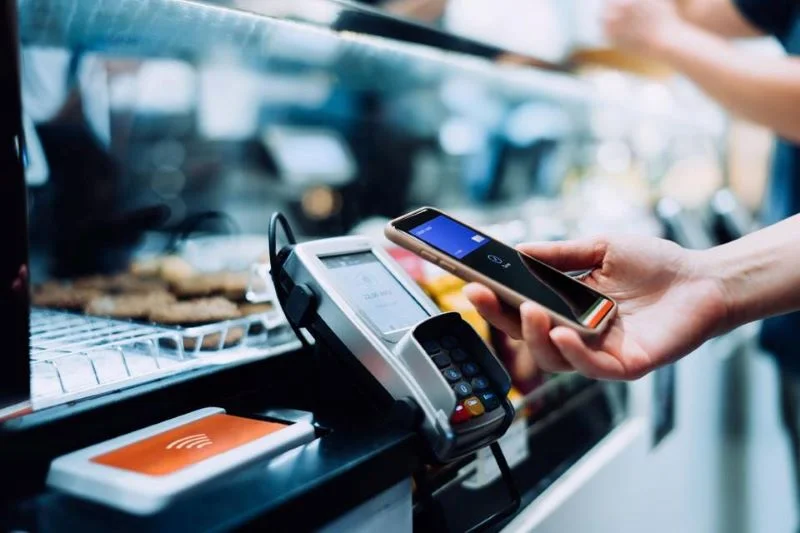
Một số công cụ còn giảm việc chia sẻ thông tin thẻ với người bán. Chẳng hạn, Apple Pay dùng mã số dành riêng cho thiết bị và mã giao dịch thay cho việc gửi số thẻ thật. Cơ chế này hỗ trợ bảo mật, nhưng không bảo đảm bạn sẽ tránh được mọi hình thức lừa đảo.
Rủi ro và cách sử dụng ví điện tử an toàn
Lộ thông tin đăng nhập hoặc xác nhận nhầm giao dịch
Kẻ gian có thể giả danh nhân viên hỗ trợ, gửi trang đăng nhập giả hoặc yêu cầu cài ứng dụng điều khiển điện thoại. Mã hóa của nhà cung cấp không ngăn được việc bạn tự đưa mật khẩu, OTP hay quyền truy cập thiết bị cho người khác.
- Không đưa mật khẩu, mã PIN hoặc OTP cho người khác, kể cả người tự xưng là nhân viên hỗ trợ.
- Không cài ứng dụng qua liên kết lạ hoặc cho người khác điều khiển màn hình khi đang mở ví.
- Khóa điện thoại, cập nhật ứng dụng và kiểm tra tên người nhận trước khi xác nhận giao dịch.
- Khi mất điện thoại hoặc phát hiện giao dịch lạ, liên hệ ngay nhà cung cấp để yêu cầu bảo vệ tài khoản; liên hệ ngân hàng nếu nguồn tiền liên kết có dấu hiệu bị sử dụng trái phép.
Giao dịch lỗi, chuyển nhầm hoặc tranh chấp
Giao dịch có thể chậm, thất bại hoặc cần tra soát. Lưu mã giao dịch, thời điểm, số tiền và thông tin đơn hàng, rồi gửi yêu cầu qua kênh hỗ trợ chính thức. Việc hoàn tiền phụ thuộc vào kết quả kiểm tra và điều kiện áp dụng, không phải cứ dùng ví là lấy lại được tiền khi chuyển nhầm.
Với doanh nghiệp, cần tách yêu cầu hoàn tiền qua ví khỏi chargeback của giao dịch thẻ. Quy trình xử lý phụ thuộc vào nguồn tiền và nhà cung cấp, không có một cơ chế chung cho mọi e-wallet.
Điều kiện sử dụng và giới hạn dịch vụ
Tại Việt Nam, ví điện tử nằm trong khuôn khổ quản lý thanh toán không dùng tiền mặt. Không nên coi đây là dịch vụ chưa có quy định bảo vệ người dùng. Trước khi mở ví, kiểm tra đơn vị cung cấp, điều khoản sử dụng, hạn mức và cách tiếp nhận khiếu nại.
Hạn mức của ví cá nhân không tự áp dụng cho mọi doanh nghiệp hoặc người bán. Nhà cung cấp cũng không được trả lãi trực tiếp trên số dư ví điện tử tại Việt Nam. Nếu ứng dụng có sản phẩm sinh lời, cần đọc điều kiện của sản phẩm đó và đơn vị cung cấp, thay vì coi đó là lãi của số dư ví.
Ví điện tử trong xu hướng thanh toán hiện đại
Ví điện tử giúp đưa thanh toán vào những hoạt động quen thuộc như mua sắm online, trả hóa đơn và giao dịch tại cửa hàng. QR, thanh toán không tiếp xúc và liên kết với các dịch vụ khác giúp giảm thao tác, nhưng không phải ví nào cũng có đủ các tính năng này.
Doanh nghiệp nên chọn phương thức khách hàng thực sự dùng, rồi so sánh phí, khả năng tích hợp, lịch nhận tiền và quy trình hoàn tiền. Thêm e-wallet có thể cải thiện trải nghiệm thanh toán; kết quả kinh doanh vẫn cần được đánh giá từ dữ liệu thực tế.
Giải đáp nhanh
Câu hỏi thường gặp về e-wallet
Ví điện tử tiếng Anh là gì?
Ví điện tử thường được gọi là e-wallet, viết đầy đủ là electronic wallet. Digital wallet cũng được dùng trong nhiều ngữ cảnh, nhất là các công cụ lưu thẻ và phương thức thanh toán. Phạm vi pháp lý và tính năng của từng sản phẩm có thể khác nhau.
Dùng ví điện tử có cần tài khoản ngân hàng không?
Với người dùng thông thường của MoMo và Zalopay, cần hoàn thành liên kết tài khoản ngân hàng hoặc thẻ ghi nợ chính chủ theo điều kiện dịch vụ. Không nên áp dụng yêu cầu của một ví tại Việt Nam cho mọi wallet trên thế giới.
Thanh toán bằng e-wallet có mất phí không?
Tùy nhà cung cấp, nguồn tiền và loại giao dịch. Một số thao tác có thể miễn phí, còn chuyển tiền, rút tiền hoặc nhận thanh toán của người bán có thể có phí. Kiểm tra biểu phí và màn hình xác nhận; doanh nghiệp cần xem thêm hợp đồng nhận thanh toán.
Có thể dùng một ví để thanh toán ở mọi nơi không?
Không. Người bán, website hoặc thiết bị thanh toán phải hỗ trợ phương thức bạn dùng. Khi giao dịch ở nước ngoài, cần kiểm tra thêm thị trường, loại thẻ, đồng tiền và điều kiện tài khoản được hỗ trợ.
E-wallet có giống crypto wallet không?
Không nên dùng hai khái niệm thay cho nhau. Bài này nói về ví và công cụ thanh toán bằng tiền pháp định. Crypto wallet là công cụ quản lý khóa để truy cập và giao dịch tài sản mã hóa, có cách vận hành và rủi ro khác.
Nguồn tham khảo
- Chính phủ: Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt
- NHNN: Thông tư 41/2025/TT-NHNN sửa đổi Thông tư 40/2024
- NHNN: Thông tư 22/2026/TT-NHNN sửa đổi Thông tư 40/2024
- MoMo: Điều khoản mở và sử dụng tài khoản ví điện tử
- Zalopay: Thỏa thuận mở và sử dụng tài khoản, ví điện tử
- MoMo Developers: Thanh toán thông thường và kết quả giao dịch
- PayPal Việt Nam: Digital wallet và phương thức thanh toán
- Apple Việt Nam: Cách hoạt động và bảo mật của Apple Pay
- Google: Lưu thẻ và thanh toán bằng Google Wallet
- BIDV: SmartBanking là dịch vụ ngân hàng số