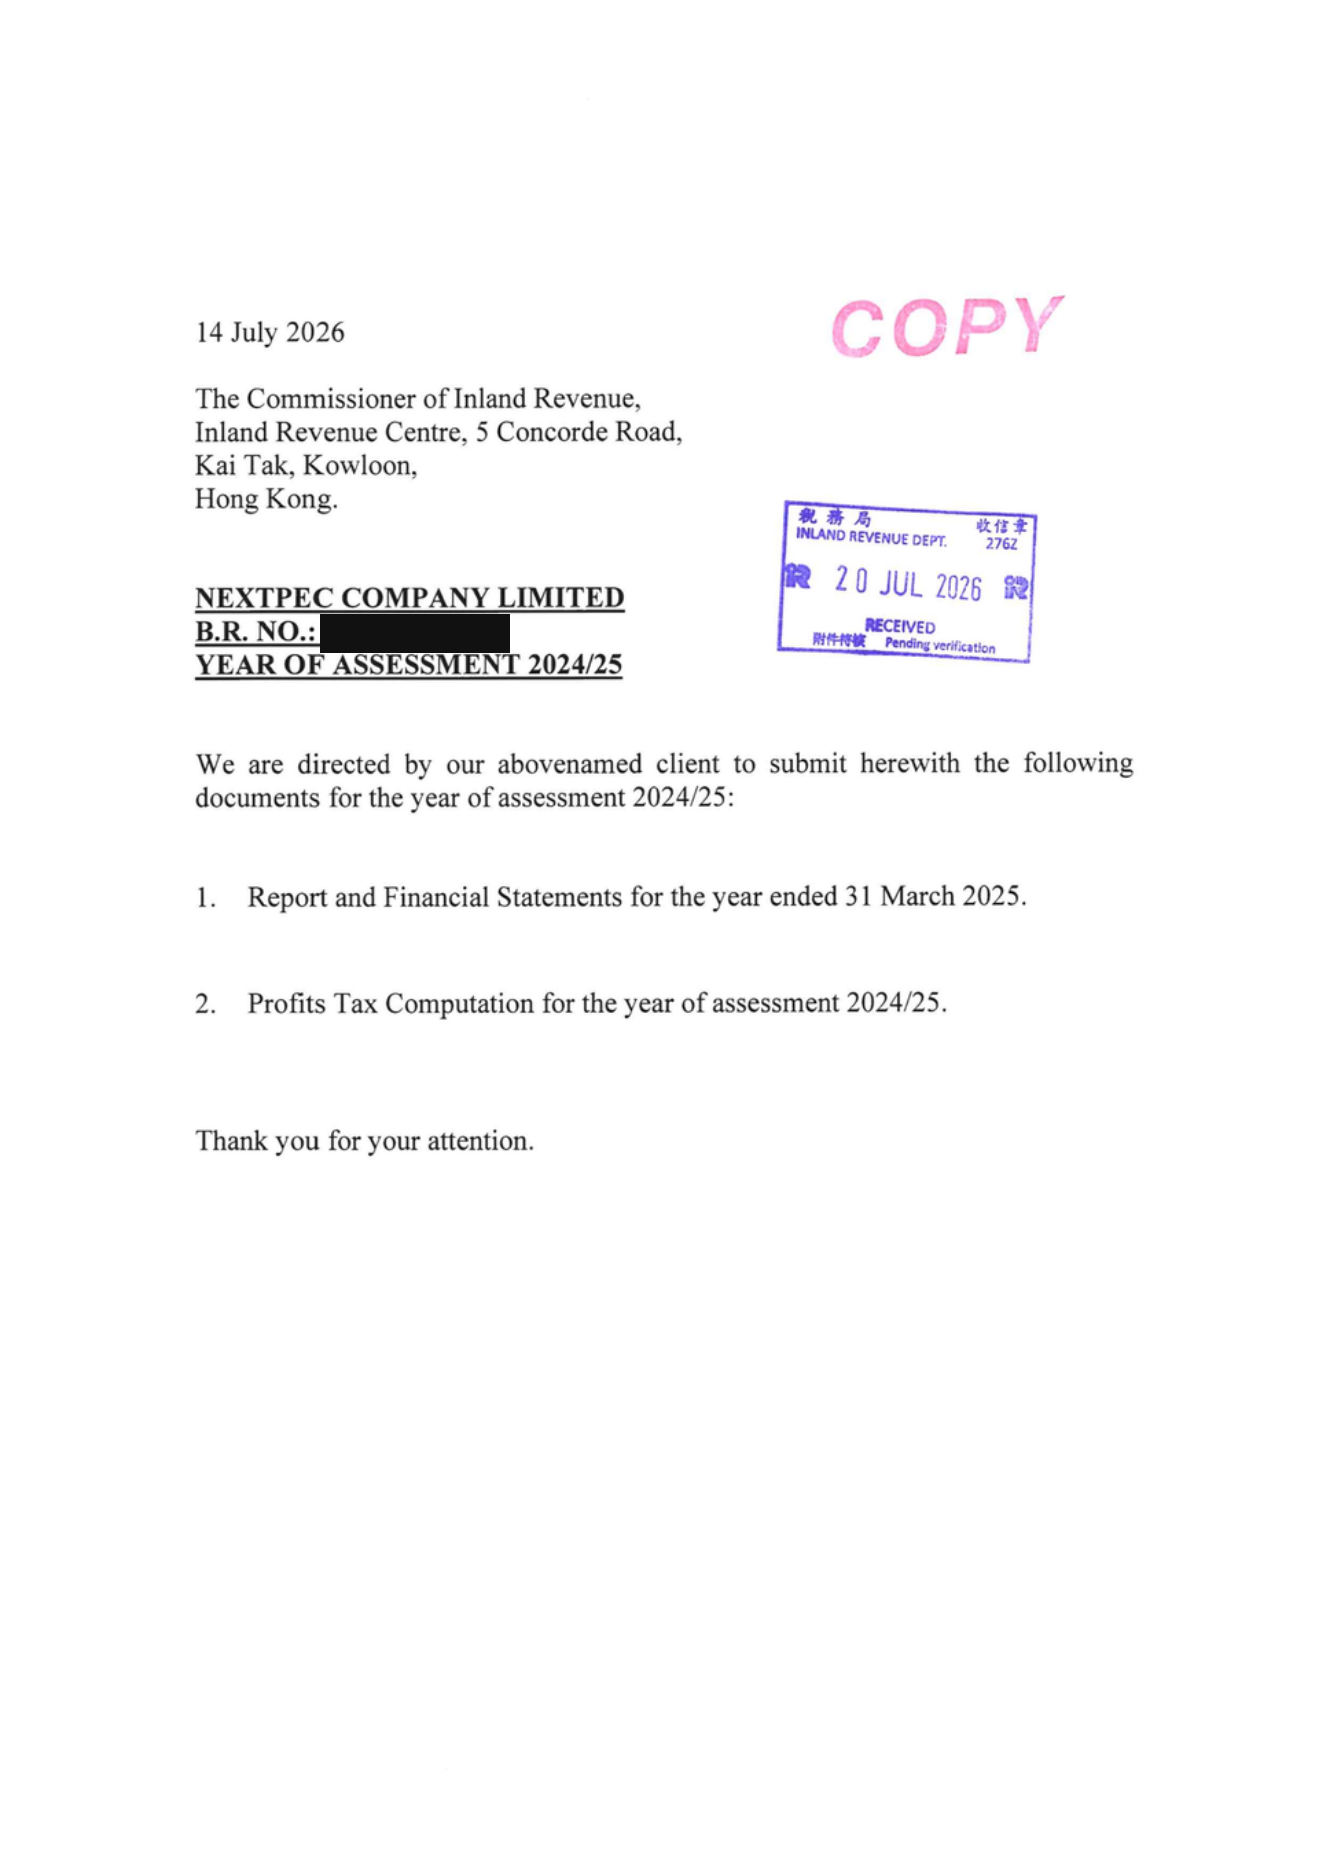
Báo cáo kiểm toán
Hạn nộp:
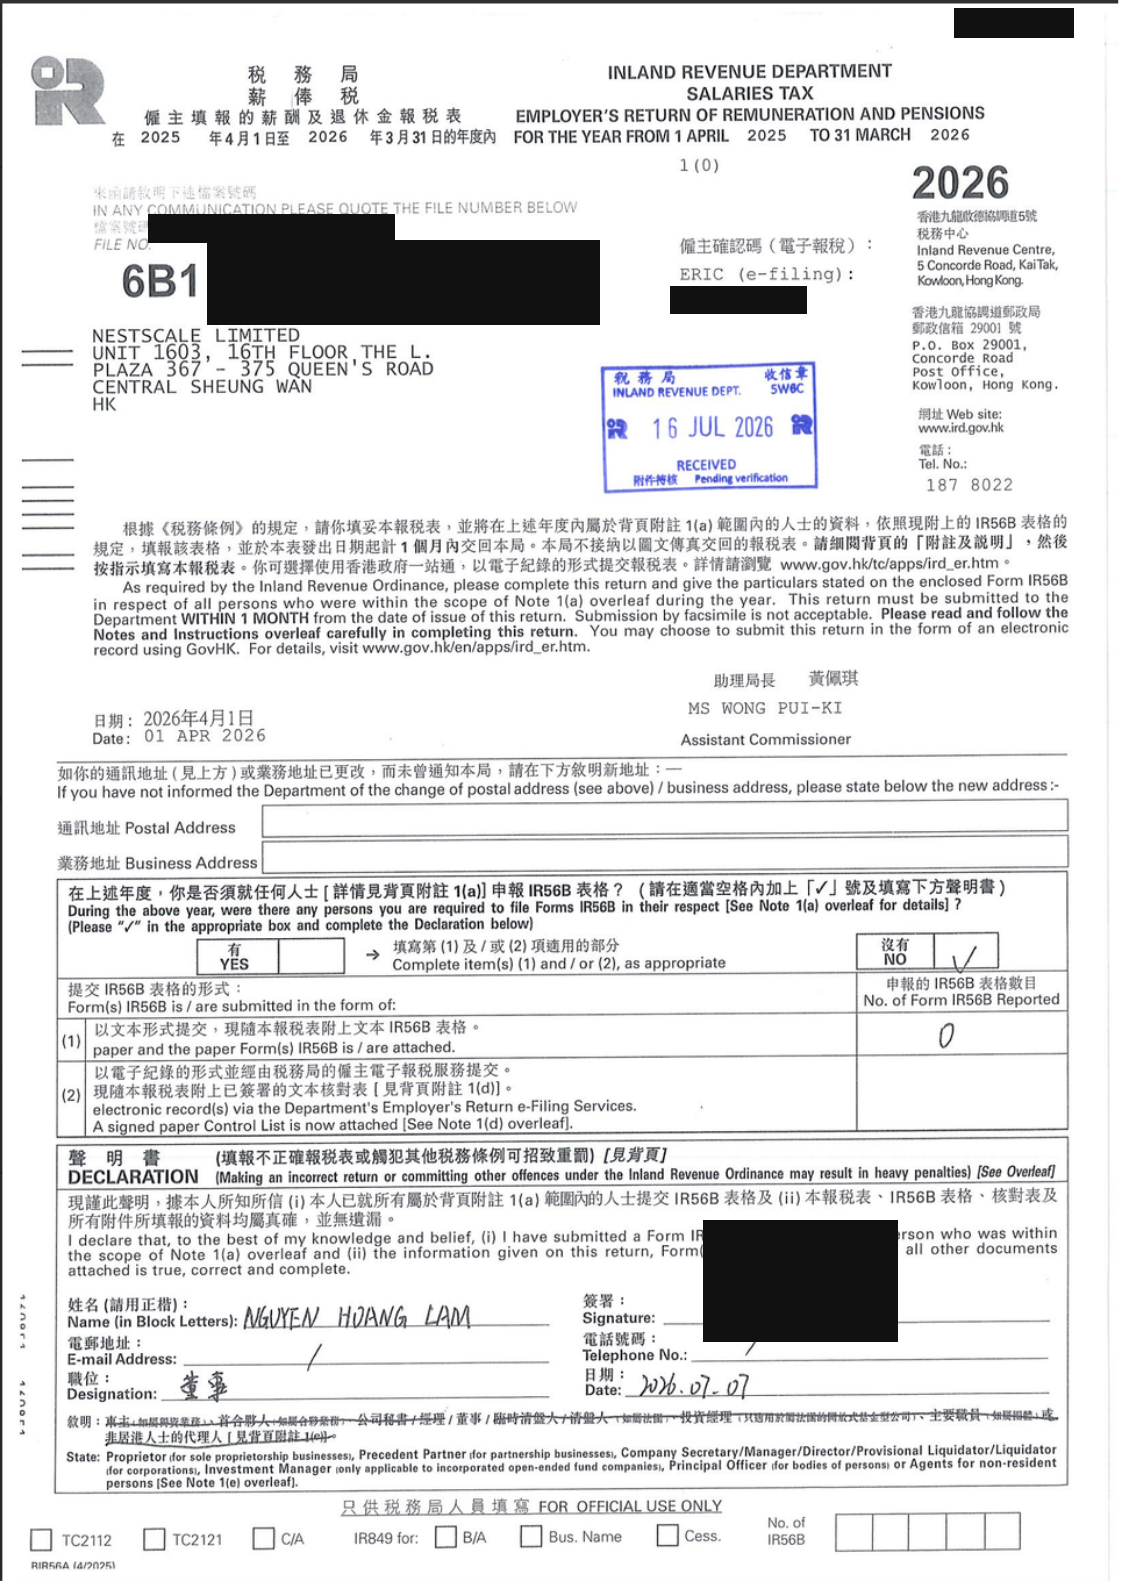
- Báo cáo đầu tiên: 3 tháng sau ngày phát hành tờ PTR đầu tiên
- Báo cáo tiếp theo: 1 tháng sau ngày phát hành tờ PT


Giải pháp trọn gói từ bookkeeping, kiểm toán đến kê khai thuế
JNT đồng hành cùng doanh nghiệp trong toàn bộ chu kỳ kế toán - thuế, đảm bảo số liệu được chuẩn bị đầy đủ, báo cáo và nghĩa vụ thuế được thực hiện đúng quy định và đúng hạn.
Hong Kong có hệ thống thuế theo lãnh thổ, với trọng tâm là lợi nhuận phát sinh từ Hong Kong. Đối với doanh nghiệp xuyên biên giới, đặc biệt là Amazon, Shopify sellers, doanh nghiệp Game/App, doanh nghiệp kinh doanh dịch vụ quảng cáo, vv., việc xác định nguồn lợi nhuận, chuẩn bị chứng từ và đánh giá khả năng áp dụng miễn thuế đối với lợi nhuận nước ngoài đòi hỏi sự xem xét kỹ lưỡng. JNT hỗ trợ doanh nghiệp quản lý toàn bộ chu kỳ kế toán - thuế, đồng thời nhận diện rủi ro và xây dựng phương án phù hợp với mô hình kinh doanh thực tế.
Xem thêm, chỉ từ $600 trọn gói
Outsource công việc báo cáo offshore cho đơn vị chuyên nghiệp giúp doanh nghiệp tuân thủ tại nước sở tại, tập trung vào công việc kinh doanh cốt lõi
Hạn nộp:
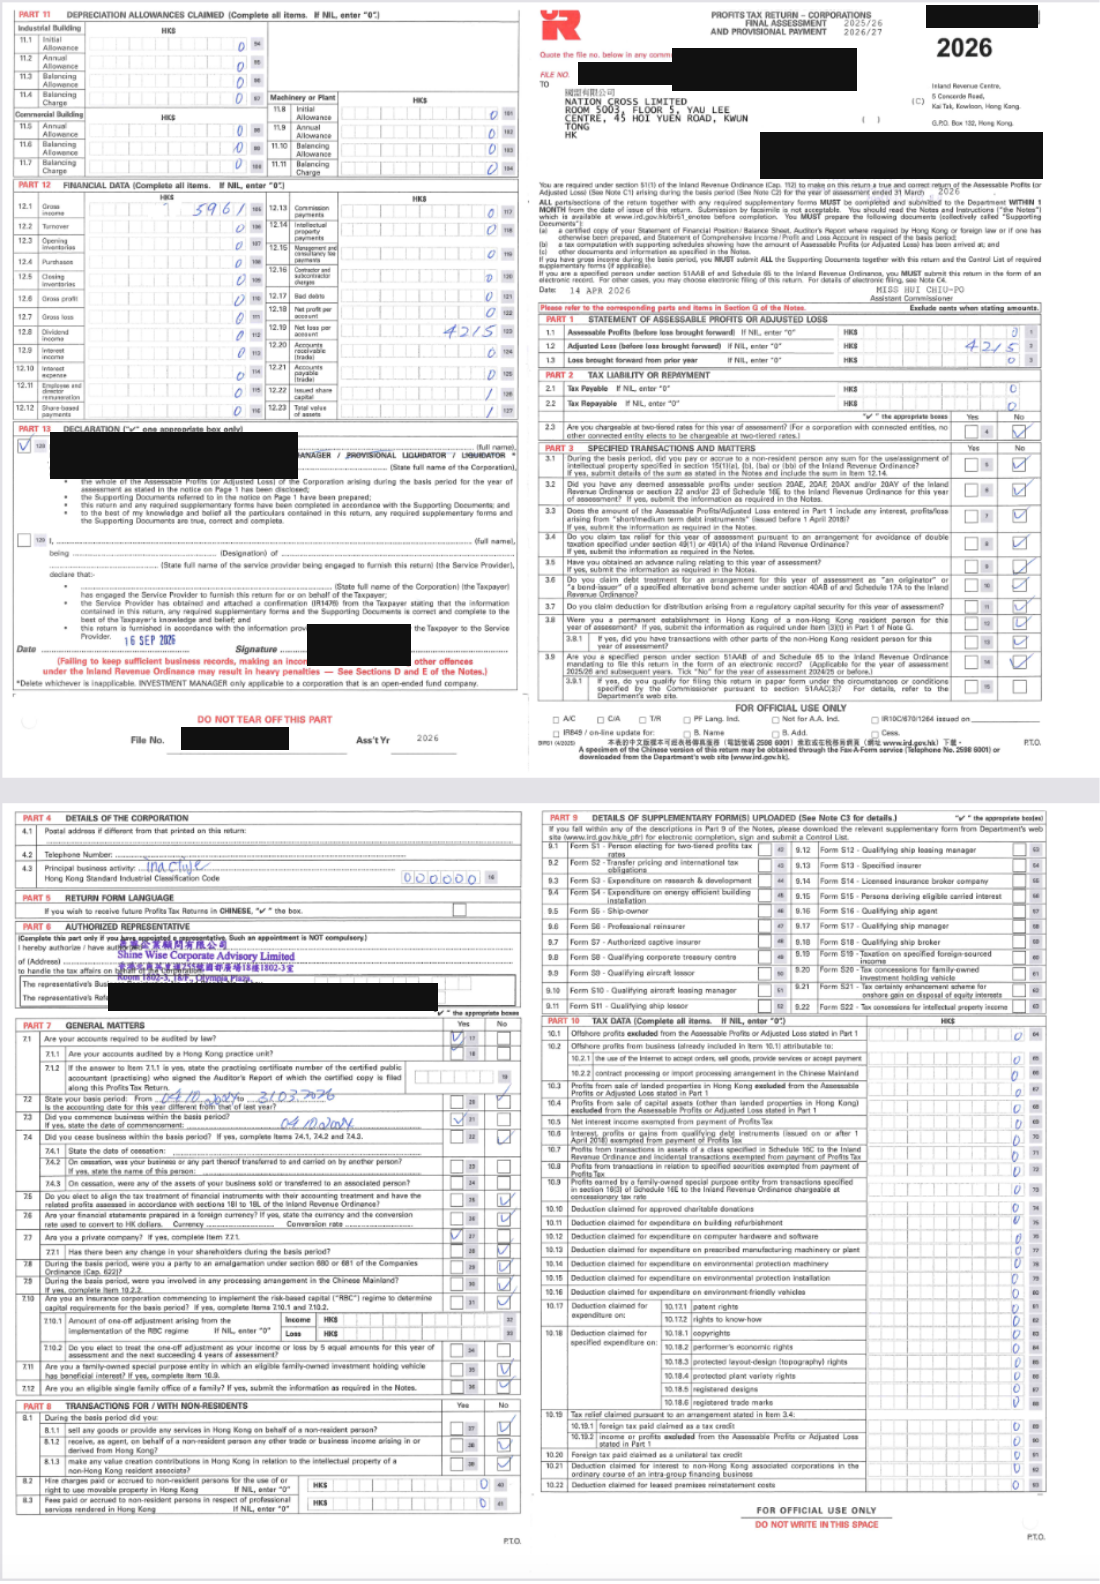
Ngày phát hành:
(Lưu ý: có thể được miễn nộp PTR)
Tư vấn nghĩa vụ & deadlines quan trọng
Khách hàng gửi sao kê ngân hàng hoặc số doanh thu/số lượng giao dịch ước tính/năm
JNT báo giá
Ký hợp đồng & thanh toán phí dịch vụ
Khách hàng cung cấp toàn bộ sao kê ngân hàng (bản PDF và Excel), hợp đồng, hoá đơn chứng từ, vv.
JNT hạch toán & lập BCTC bao gồm Báo cáo lãi lỗ (PL), Bảng cân đối kế toán (BS), Báo cáo lưu chuyển tiền tệ (CF)
Khách hàng phê duyệt báo cáo
Tiến hành kiểm toán
Khách hàng phê duyệt và ký báo cáo kiểm toán
JNT nộp tờ khai thuế (PTR) dựa trên dữ liệu đã được HĐQT công ty khách hàng phê duyệt
Nếu có thu nhập ngoài lãnh thổ (OTC, JNT sẽ thông báo cho IRD thông qua tờ khai thuế (PTR)
JNT hỗ trợ giải đáp các câu hỏi từ phía IRD liên quan đến OTC
JNT gửi lại bằng chứng nộp hồ sơ

Hong Kong theo chế độ thuế lãnh thổ, nghĩa là chỉ đánh thuế trên thu nhập phát sinh tại Hong Kong. Tuy nhiên, đối với các mô hình bán hàng và cung cấp dịch vụ ở nước ngoài, việc miễn thuế này không đương nhiên được hưởng mà phải được phê duyệt từ phía IRD. Việc nộp đơn xin miễn thuế ngoài lãnh thổ (Offshore Tax Claim) đòi hỏi doanh nghiệp chứng minh nguồn phát sinh lợi nhuận và bản chất hoạt động kinh doanh thực tế.
JNT hỗ trợ doanh nghiệp rà soát mô hình kinh doanh, phân tích các hoạt động tạo ra lợi nhuận, đánh giá khả năng áp dụng miễn thuế và chuẩn bị hồ sơ giải trình với IRD. Mục tiêu là xây dựng cơ sở chứng minh rõ ràng, nhất quán và phù hợp với quy định hiện hành.
Phạm vi dịch vụ
Trạng thái offshore không phải là vĩnh viễn. Thông thường, sau khi được duyệt, kết quả này sẽ có hiệu lực ngầm định từ 3 đến 5 năm.
Mạng lưới CPA rộng khắp sẵn sàng hỗ trợ giải quyết các vấn đề chuyên sâu
Không, Hong Kong yêu cầu nộp tờ khai thuế TNDN (PTR) khi được chính phủ phát hành. Tờ PTR đầu tiên sẽ được gửi đến doanh nghiệp trong vòng 18-20 tháng sau ngày thành lập. Các tờ PTR tiếp theo có thể sẽ được phát hành định kỳ hàng năm, tuy nhiên các doanh nghiệp có phát sinh hoạt động không đáng kể có thể nhận được thư hoãn nghĩa vụ nộp tờ khai thuế và báo cáo kiểm toán.
Thông thường, công ty Hong Kong phải lập báo cáo tài chính và thực hiện kiểm toán hàng năm bởi CPA được cấp phép tại Hong Kong, trừ một số trường hợp được miễn theo quy định.
Có thể vẫn có nghĩa vụ kế toán, kiểm toán, khai thuế và nộp hồ sơ thường niên dù chưa có doanh thu. Kiểm toán là bắt buộc đối với mọi công ty Hong Kong trừ trường hợp công ty đã được chấp nhận chính thức trạng thái "dormancy".
Hong Kong áp dụng cơ chế thuế lợi nhuận theo lãnh thổ. Thu nhập có nguồn gốc tại Hong Kong thường thuộc diện chịu thuế; thu nhập nước ngoài cần được đánh giá theo bản chất giao dịch và các quy định liên quan, không mặc nhiên được miễn thuế.
Việc xác định nghĩa vụ thuế phụ thuộc vào mô hình kinh doanh, nơi thực hiện hoạt động tạo ra lợi nhuận, hợp đồng và các yếu tố thực tế khác. Việc khách hàng hoặc kho hàng ở nước ngoài không tự động đồng nghĩa lợi nhuận được miễn thuế Hong Kong.
Hong Kong hiện không áp dụng hệ thống VAT/GST phổ thông như nhiều quốc gia khác. Tuy nhiên, nếu công ty bán hàng hoặc cung cấp dịch vụ tại các thị trường khác, công ty vẫn có thể phát sinh nghĩa vụ đăng ký và kê khai thuế tại những quốc gia đó.
JNT có thể rà soát hồ sơ hiện có, xác định các kỳ còn thiếu, đánh giá rủi ro và đề xuất lộ trình hoàn thiện sổ sách, báo cáo tài chính, kiểm toán và hồ sơ thuế theo quy định.
Ngoài kế toán, lập báo cáo tài chính, phối hợp kiểm toán và kê khai thuế, JNT có thể phối hợp tư vấn cấu trúc doanh nghiệp quốc tế, thuế xuyên biên giới, giao dịch liên kết và dòng tiền giữa công ty Hong Kong với Việt Nam hoặc các quốc gia khác.

Chuyên gia tài chính - kế toán - thuế
CPA, ACCA, Hơn 20 năm kinh nghiệm, từng đảm nhiệm các vị trí CFO, Kế toán trưởng tại nhiều công ty đa quốc gia

Chuyên gia về chuyển giá, GDLK
ACCA, 15 năm kinh nghiệm kiểm toán Big 4,

Chuyên gia thuế
CPA, 20 năm kinh nghiệm trong ngành tài chính - kế toán

Chuyên gia kiểm toán
20 năm kinh nghiệm trong ngành kiểm toán

Chuyên gia kế toán - thuế
MSc, 15 năm kinh nghiệm trong ngành tài chính - kế toán

Chuyên gia kế toán - thuế
MSc, 10 năm kinh nghiệm kế toán quốc tế

Chuyên gia pháp lý
12 năm kinh nghiệm tư vấn pháp lý quốc tế

Tư vấn pháp lý
5 năm kinh nghiệm tư vấn pháp lý quốc tế

Cố vấn chuyên môn, UK
CPA, UK 18 năm kinh nghiệm trong ngành tài chính - kế toán

Cố vấn chuyên môn, US
CPA, US 15 năm kinh nghiệm trong ngành tài chính, kế toán

Cố vấn chuyên môn, US
CPA, US 15 năm kinh nghiệm trong ngành tài chính, kế toán

Cố vấn chuyên môn, Australia
CPA, Australia 18 năm kinh nghiệm trong ngành tài chính, kế toán

Cố vấn doanh nghiệp
Doanh nhân CTO Cargolink Interconnections Cựu CEO Hanel Software Solutions VPBank, Techcombank, IBM Singapore

Cố vấn doanh nghiệp
Doanh nhân CTO Cargolink Interconnections Cựu CEO Hanel Software Solutions VPBank, Techcombank, IBM Singapore

Cố vấn luật
Tiến sĩ Cố vấn cấp cao WorldBank


